

Obecnie na stronie przebywa
5357 użytkowników.

5.02.2024 Zmiany w ustawie o podatku dochodowym od osób fizycznych
Dodano: 5 Luty 2024r. 12:38
Dodano: 5 Luty 2024r. 12:38
Poniżej publikujemy informację dotyczącą zmian jakie zaszły w ustawie o podatku dochodowym od osób fizycznych w odniesieniu do limitu niektórych zwolnień przedmiotowych w 2020 r. – do końca pandemii oraz powrotu do limitów sprzed pandemii w 2024 roku.
USTAWA
z dnia 26 lipca 1991 r.o podatku dochodowym od osób fizycznych Dz.U.2022.2647 t.j. z dnia 2022.12.16
Status: Akt obowiązujący Wersja od: 1 stycznia 2024r. do: 31 grudnia 2025r.
Art. 21. [Zwolnienia przedmiotowe]
1. Wolne od podatku dochodowego są:
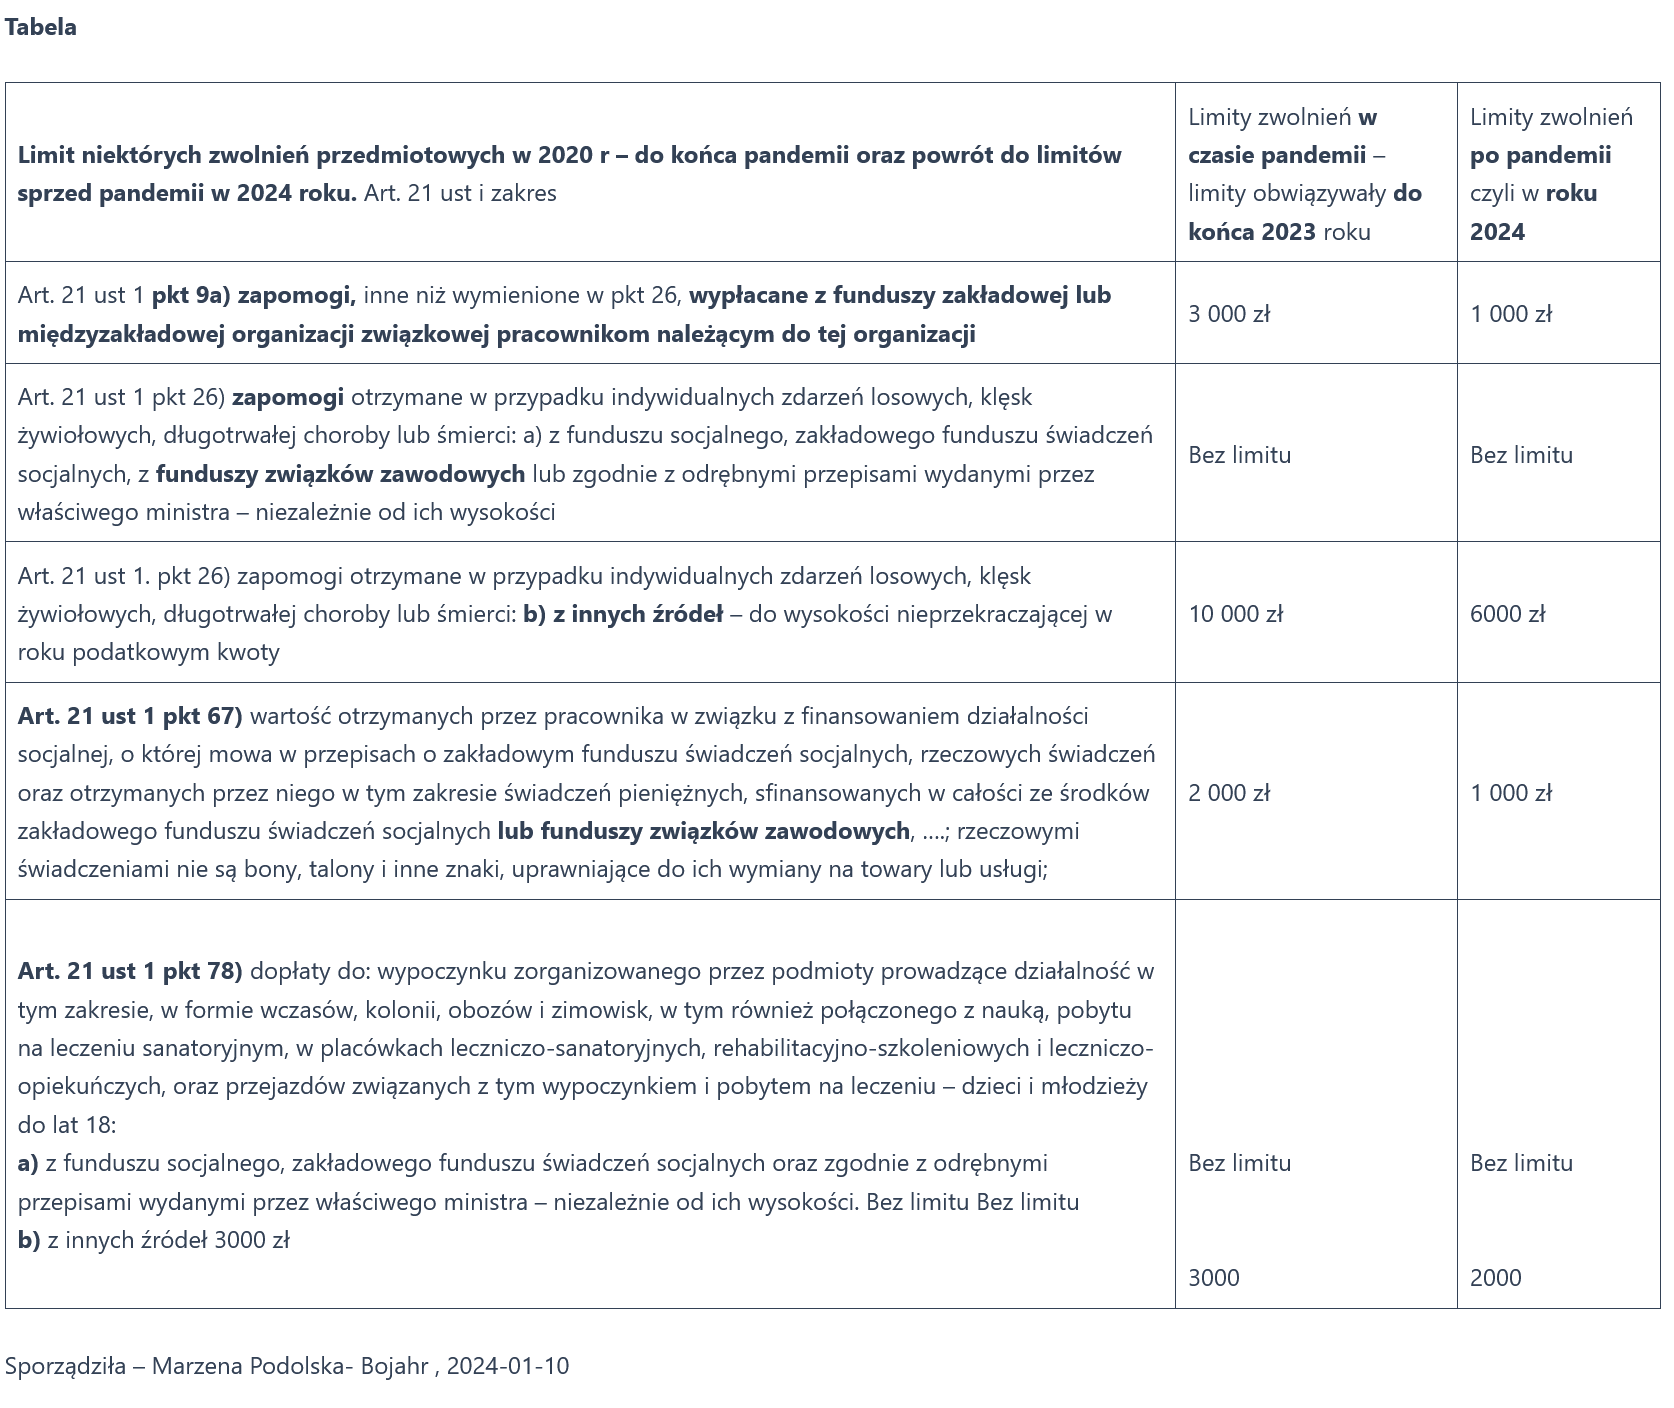
pkt 9a) zapomogi, inne niż wymienione w pkt 26, wypłacane z funduszy zakładowej lub międzyzakładowej organizacji związkowej pracownikom należącym do tej organizacji, do wysokości nieprzekraczającej w roku podatkowym kwoty 1000 zł (w czasie pandemii było 3 000 zł);
pkt 26) zapomogi otrzymane w przypadku indywidualnych zdarzeń losowych, klęsk żywiołowych, długotrwałej choroby lub śmierci:
a) z funduszu socjalnego, zakładowego funduszu świadczeń socjalnych, z funduszy związków zawodowych lub zgodnie z odrębnymi przepisami wydanymi przez właściwego ministra – niezależnie od ich wysokości,
b) z innych źródeł – do wysokości nieprzekraczającej w roku podatkowym kwoty 6000 zł (w czasie pandemii było 10 000 zł) ;
pkt 67) wartość otrzymanych przez pracownika w związku z finansowaniem działalności socjalnej, o której mowa w przepisach o zakładowym funduszu świadczeń socjalnych, rzeczowych świadczeń oraz otrzymanych przez niego w tym zakresie świadczeń pieniężnych, sfinansowanych w całości ze środków zakładowego funduszu świadczeń socjalnych lub funduszy związków zawodowych, łącznie do wysokości nieprzekraczającej w roku podatkowym kwoty 1000 zł (w czasie pandemii było 2 000 zł); rzeczowymi świadczeniami nie są bony, talony i inne znaki, uprawniające do ich wymiany na towary lub usługi;
pkt 78) dopłaty do: wypoczynku zorganizowanego przez podmioty prowadzące działalność w tym zakresie, w formie wczasów, kolonii, obozów i zimowisk, w tym również połączonego z nauką, pobytu na leczeniu sanatoryjnym, w placówkach leczniczo-sanatoryjnych, rehabilitacyjno-szkoleniowych i leczniczo-opiekuńczych, oraz przejazdów związanych z tym wypoczynkiem i pobytem na leczeniu – dzieci i młodzieży do lat 18:
a) z funduszu socjalnego, zakładowego funduszu świadczeń socjalnych oraz zgodnie z odrębnymi przepisami wydanymi przez właściwego ministra – niezależnie od ich wysokości,
b) z innych źródeł – do wysokości nieprzekraczającej w roku podatkowym kwoty 2000 zł (w czasie pandemii było 3 000 zł);
Źródło-Zarząd Regionu Gorzów NSZZ Solidarność
Jak odliczyć składkę związkową
Wiadomość tą wyświetlono 2482 razy.