

Obecnie na stronie przebywa
6011 użytkowników.

3.10.2026 Rząd planuje wstecz opodatkować firmy energetyczne.
Dodano: 3 Październik 2026r. 20:37
Dodano: 3 Październik 2026r. 20:37
Rząd planuje drastyczne podniesienie opłat koncesyjnych dla firm energetycznych, co pośrednio może przełożyć się na wzrost rachunków za prąd, gaz i ciepło dla odbiorców końcowych. Sprawa dotyczy rządowego projektu nowelizacji Prawa energetycznego (oznaczonego symbolem UD457), który został przyjęty przez Radę Ministrów 15 września 2026 roku.
Co dokładnie zakłada projekt UD457?
1.10-krotny wzrost współczynnika opłaty: Rząd chce podnieść stawkę służącą do wyliczania rocznej opłaty koncesyjnej z obecnych 0,05% do 0,5% przychodu uzyskiwanego z działalności objętej koncesją (m.in. wytwarzanie, dystrybucja i obrót energią czy paliwami).
2.Likwidacja górnego limitu: Obecnie maksymalna roczna opłata koncesyjna dla jednej dużej firmy wynosi 2,5 mln zł. Nowe przepisy całkowicie znoszą ten limit, przez co największe państwowe i prywatne koncerny zapłacą daninę proporcjonalną do swoich wielomiliardowych przychodów.
Cel fiskalny.
Zmiany mają przynieść budżetowi państwa około 3,56 mld zł rocznie (dla porównania, w 2025 roku wpływy z tych opłat wyniosły zaledwie ok. 228 mln zł).
Działanie wstecz.
Kontrowersje wzbudza fakt, że choć nowe, wyższe stawki mają zacząć formalnie obowiązywać od nowego roku, to będą one naliczane od przychodów za energię sprzedaną jeszcze w tym roku.
W praktyce oznacza to retroaktywne obciążenie kontraktów i transakcji, które firmy energetyczne zawierały na starych zasadach rynkowych. Według doniesień medialnych, w uzasadnieniu projektu zabrakło jasnego wyjaśnienia, dlaczego zdecydowano się na zastosowanie przepisów wstecz.
Jak to wpłynie na zwykłych odbiorców?
Oficjalne stanowisko rządu zakłada, że jest to opłata nakładana wyłącznie na przedsiębiorstwa, a same rachunki dla obywateli nie wzrosną. Eksperci oraz organizacje branżowe (np. Konfederacja Lewiatan) ostrzegają jednak przed zjawiskiem przerzucania kosztów. Ponieważ nowa opłata jest naliczana od przychodu, a nie od czystego zysku, gigantyczne koszty (sięgające w przypadku pojedynczych spółek, takich jak Enea, nawet 240 mln zł rocznie) podmioty te będą próbowały wkalkulować w ceny oferowanej energii.
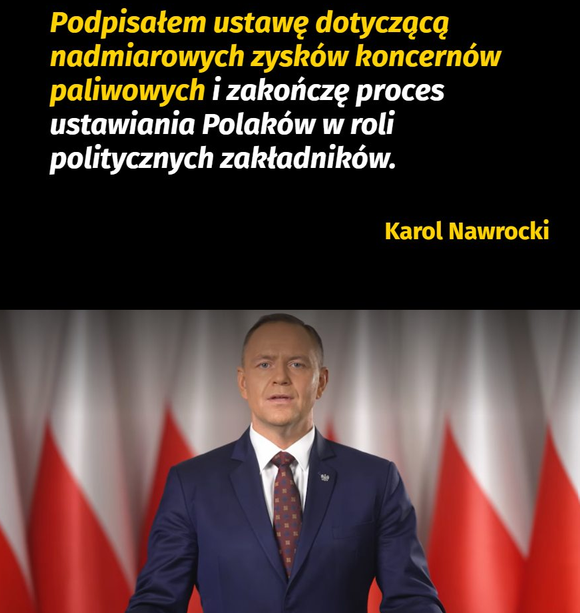
Rząd RP - działanie prawa wstecz.
Sejm przyjął Ustawę z dnia 18 września 2026 r. o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych.
Zarzuty o niekonstytucyjność przyjętej Ustawy. Konstrukcja ta budzi ogromne kontrowersje prawne -zakłada zapłacenie podatku wstecznego od 1 marca 2026 r. Producenci zapłacą 60 proc. daniny, a przedsiębiorstwa zajmujące się wyłącznie sprzedażą paliw - 50 proc.
Eksperci i konstytucjonaliści alarmują, że ustawa wprost łamie fundamentalną zasadę lex retro non agit (prawo nie działa wstecz) oraz stanowi niedopuszczalną konfiskatę mienia.
Dwuetapowa procedura.
Było to drugie podejście rządu do tych przepisów. Za pierwszym razem (w lipcu 2026 r.) Prezydent skierował ustawę do Trybunału Konstytucyjnego (TK) w trybie kontroli prewencyjnej (przed podpisaniem). Po ponownym uchwaleniu zmodyfikowanych przepisów przez Sejm we wrześniu, Prezydent pod naciskiem medialnym zdecydował się na podpis, aby umożliwić wejście w życie mechanizmów mających obniżyć ceny paliw, ale z jednoczesnym zaskarżeniem ich w trybie następczym. Prezydent podtrzymał zastrzeżenia dotyczące zgodności przepisów z konstytucją i również tym razem skierował je do TK. Zastosował jednak inny tryb - kontroli następczej. Oznacza to, że ustawa zacznie obowiązywać a jej konstytucyjność zostanie zbadana przez TK.
Wiadomość tą wyświetlono 813 razy.